2024年にNISAが恒久化されました。NISAが恒久化されたことによるメリット・デメリットを解説します。また人気のネット証券会社やNISAで成功するためのコツなども解説。注目度の高い新NISAをはじめてみたい方も多いことでしょう。初心者の方にもわかりやすい内容になっているので、ぜひご覧ください。
新NISA早見表
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 制度 開始 |
2024年1月 | |
| 年間 投資枠 |
120万円 | 240万円 |
| 非課税 保有 期間 |
無期限化 | 無期限化 |
| 非課税 保有 限度額 |
1,800万円 (うち、成長投資枠1,200万円) |
|
| 口座開設期間 | 恒久化 | 恒久化 |
| 投資対象商品 | 長期の積立、分散に適した金融庁が認める投資信託に限定 | 上場株式や投資信託など |
| 両制度の併用 | 併用可 | |
| 売却枠 の 再利用 |
再利用可 | |
| 対象 年齢 |
18歳以上 | 18歳以上 |
2024年1月より新しいNISAが始まりました。本記事では、NISAの恒久化とは何か、旧制度との違いやNISA口座を開設するメリットやデメリットを紹介します。
またNISAを有効に活用するための方法も解説します。まだNISA口座を開設していない、どのような制度か知りたいという人はぜひ参考にしてください。
\SBIグループの口座数1,300万突破へ/
NISAの恒久化とは?
2024年に新NISAが始まりNISAが恒久化されました。恒久化とは「一時的、暫定的に実施されているものを恒常的なものとすること」を意味します。
恒久化されたNISAには以下の5つの特徴があります。
新NISAの5つの特徴をわかりやすく解説
以下で詳しく解説していきます。
1. 口座開設期間の恒久化
新NISAでは、非課税保有期間の期限がなくなり恒久化されました。
一般NISAは2023年まで、つみたてNISAは2037年までと口座を開設する期限が定められていました。加えて利用が可能なのは18歳以上の人でした。
そのため、若い世代はNISAを始めるのが遅くなったりするなど、制度を十分に活用できませんでした。
新NISAでは口座解説期間の期限が撤廃されています。このように恒久化されたことで、18歳以上の人であればいつでも口座開設が可能になりました。
2. 年間投資枠が拡大された
これまでのNISAの年間投資枠は一般NISAが120万円まで、つみたてNISAが40万円まででした。
新NISAになり年間投資枠が拡大され、成長投資枠が240万円まで、つみたて投資枠が120万円までとなり、合わせて360万円まで投資が可能となりました。
3. 成長投資枠とつみたて投資枠の併用が可能になった
新NISAでは成長投資枠とつみたて投資枠の併用が可能です。
成長投資枠はかつての一般NISAにあたり、つみたて投資枠とはつみたてNISAに当たります。
でかつては、一般NISAとつみたてNISAは併用できず、どちらか1つの口座しか保有できませんでした。しかし新NISAでは、成長投資枠とつみたて投資枠が併用可能です。
※ただし成長投資枠では「整理、監理銘柄」および「信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託」が除外。)
成長投資枠で株式投資をしながら、つみたて投資枠で投資信託のつみたてを非課税で行うことが可能になっています。
新NISAのメリット・デメリット
新NISAのメリット5つ
新NISAのメリットは主に5つあります。
・1. 売却した投資枠の再投資が可能
新制度では、売却後の非1課税投資枠が再投資できるようになります。
旧制度では、金融商品売却後に非課税枠を再利用できない点がデメリットでした。
例えば、年間120万円の限度額のうち100万円を売却しても残りの枠は20万円のままというわけです。
ところが、新制度では枠の再利用が可能になります。成長投資枠の限度額である1,200万円分の株を購入したケースを考えてみましょう。
このような場合、1,200万円のうち、500万円分を売却すれば、売却した500万円分の非課税限度額が翌年以降、再利用できます。
ライフプランに応じて、資金が必要な時は現金化し、余裕ができたら投資を再開するといった柔軟な資産形成が可能になります。
・2. つみたて投資と個別株投資の併用とが可能
新NISAはつみたて投資枠と成長投資枠が併用できます。
これまでは2つの制度は併用できず、どちらか1つを選ぶ必要がありました。
新制度では、つみたて投資枠で長期的につみたて投資をしながら、成長投資枠で個別の株式を購入することが可能です。
ただし、つみたて投資枠と成長投資枠では、運用できる金融商品が異なるため事前に確認しておきましょう。
・3. 非課税期間満了時の手続きがなくなる
新制度では、非課税期間満了時の手続きがなくなります。
これまでは非課税期間が定められており、期間終了時には一般口座に移管する、もしくは翌年以降のNISA口座へロールオーバー(移管)する手続きが必要でした。
しかし新NISAでは、非課税期間が無期限となったためロールオーバーの手続きが不要になりました。
・4. つみたて投資枠では毎月10万円まで可能
つみたて投資枠では年間120万円まで投資が可能です。これは月に10万円までつみたて投資が可能になったということです。
つみたてNISAの上限は年間40万円でしたから投資額が3倍も増えたことになります。一定の金額をコツコツと長期投資したい方には大きなメリットといえるでしょう。
・5. NISAの開始可能時期による不平等が縮小している
旧制度では利用期限が設定されていました。
仕組み上、どうしても若いうちから取り組んだ方が得になり、年齢を重ねて始めるとなるとメリットが薄いといったことがありました。
しかし新NISAは無期限で運用でき、投資枠が拡大しています。
新制度でも若いうちに取り組むのが得であることは変わりはありませんが、旧制度のNISAよりもその不平等が縮小しているといえます。
新NISAのデメリット3つ
新NISAのデメリットは主に3つです。
・1. 商品が豊富なので判断が難しくなった
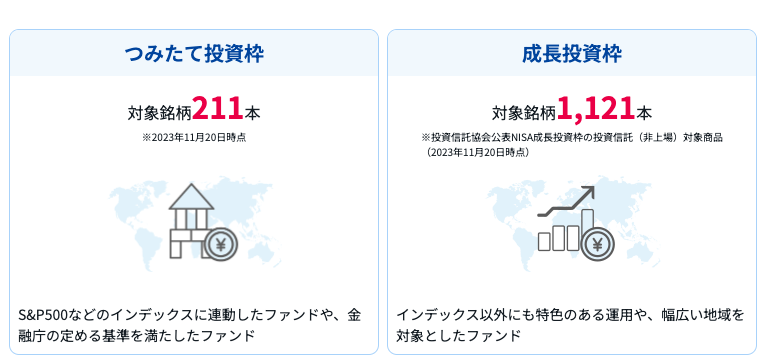
NISAが恒久化され、つみたて投資枠と成長投資枠が併用できるようになったことで、投資できる商品が増えました。
上記の家蔵はSBI証券の「NISAで買える商品※」の本数です。つみたて投資枠では211本、成長投資枠では1121本です。
投資商品が豊富になることは投資経験が豊富な人ならば嬉しいでしょうが、投資初心者の方は何を買ったらいいかわからず判断に迷うことでしょう。
購入前に事前に調べたりすることが必要です。こうした手間がかかるようになったのがデメリットの1つといえます。
・2. 短期的に収益を上げることは期待できない
NISAのつみたて投資枠も成長投資枠のいずれも長期運用を目的としています。長期的に運用することでリスクを減らし、資産を形成していきます。
個別株投資やFXのように日々株価や為替の変動をチェックし売買する投資とは異なります。
したがって短期的に収益を上げることを期待している人、早くお金が欲しい人には向いてない投資商品といえるでしょう。
・3.元本割れの可能性がある
つみたて投資枠の投資信託などは、ドルコスト平均法※にそって投資が行われ、可能な限りリスクは抑えられてはいます。しかし投資ですからリスクはゼロではありません。
NISAは貯金のように元本は保証されておらず、市場の動向によっては元本割れの可能性があります。
定期的に同じ金額を買付していく方法。価格が安い時に多く買付け、価格が高い時に少なく買付けることで、一度に買付ける時に比べて平均買付コストを引き下げる効果がある。
新NISA口座と旧NISA口座は、別の口座としてカウントされるためです。
NISAにおすすめの証券会社5選
ここではNISAを始めるのにおすすめの証券会社を5つ紹介します。いずれもネット証券として人気の証券会社になります。
口座開設する証券会社を迷っている人は参考にしてください。
SBI証券|ネット証券で人気No.1
SBI証券は国内で初めて証券口座数が1,000万口座を達成した、大手のネット証券会社です。
NISAの買付手数料はもちろん、手数料も国内株式、投資信託、海外ETFの買付が無料となっています。最大の特徴は、つみたてNISAの積立頻度を「毎週」に設定できる点です。毎週何曜日に買付するかを選んで設定できます。一度設定したら、あとは自動で積立される仕組みです。
また、対応しているポイントが多く、任意で選べる点も大きなメリットです。5種類から選べるため、ご自身が最も活用しているポイントを選べます。
SBI証券は取扱金融商品の多さや対応しているポイントが豊富など、使い勝手のいい証券会社のため、投資初心者におすすめの証券会社の一つに挙げられます。
\SBI証券の口座開設はこちらから/
楽天証券|NISA口座数は業界最多の500万口座!
楽天証券は、楽天グループに属する楽天証券ホールディングスが運営するネット系証券会社です。
楽天証券の特徴は、楽天ポイントが貯まり、そのポイントで投資ができる点です。
楽天キャッシュ決済、もしくは楽天クレジットカード決済で投信積立をした時や、投資信託の保有残高に応じてポイントが付与されるため、楽天ユーザーにおすすめと言えるでしょう。
貯めたポイントは、1ポイント1円で投資信託や国内株式(現物取引)、米国株式(円貨決済)などの投資に活用できます。
また日経テレコン(楽天証券版)で日経新聞の記事無料で購読できるほか、株式投資初心者のための情報サイト「トウシル」や、相場解説動画なども発信しています。
投資についての知識を高めたい人はチェックしておくといいでしょう。
楽天ポイントをすでに貯めている人、楽天カードを利用している人におすすめといえます。
\楽天証券の口座開設はこちらから/
松井証券|100年以上の伝統と歴史を持ちサポートが手厚い
松井証券は創業100年以上の老舗証券会社です。早くからインターネットでの取引に取り組み、ネット証券も運営しています。
松井証券では、投資信託のアドバイスを受けるために複数のロボアドバイザーを活用できます。
「投信工房」、「投信提案ロボ」、「投信見直しロボ」の3つのロボアドバイザーを使い、投資信託の選定から見直しまでサポートしてくれるので、投資初心者でも安心して利用できることでしょう。
また松井証券はサービスが非常に手厚いことでも有名です。オペレーターがチャットや電話で対応してくれるうえに、リモートで同一画面を見ながら操作方法を教えてくれるサービスも提供しています。
三菱UFJ eスマート証券(旧auカブコム証券)|Pontaポイントを使って投資が可能
三菱UFJ eスマート証券(旧auカブコム証券)は三菱UFJフィナンシャルグループとKDDIの完全子会社であるauフィナンシャルホールディングスが共同で運営するインターネット専業の証券会社です。
三菱UFJ eスマート証券(旧auカブコム証券)はauグループと連携しているので、Pontaポイントを獲得することができます。au PAYカードを利用している場合には、クレカ積み立てによるポイントも獲得することが可能です。
たとえば、投資信託を積み立てるだけで、投資金額1%がPontaポイントとして還元されます。また、UQモバイルやauを利用している人ならば、4%上乗せされて最大5%までポイントを獲得することができます。
三菱UFJ eスマート証券(旧auカブコム証券)は、UQモバイル、auのユーザーに特におすすめの証券会社といえるでしょう。
マネックス証券|マネックスポイントが貯まる
マネックス証券は、ポイント還元率の高いネット系証券会社です。マネックスカードで行うと、ポイント還元率が最大で1.1%となります。
貯まったポイントは、マネックスポイントとして投資信託を購入したり、Pontaポイントやdポイントなどと交換して買い物に利用することも可能です。
また、マネックスポイントが付与されるキャンペーンを定期的に開催しており、Xのポストや他社からの株式移管など、取引以外でもポイントが貯まるのも特徴でしょう。
ポイント還元率にとことんこだわる人に、おすすめの証券会社です。
\マネックス証券の口座開設はこちらから/
NISAの恒久化に関するよくある質問Q&A
NISAの恒久化によって、よく聞かれる質問をまとめたので参考にしてください。
Q 新NISAについて教えてください
2024年1月より、NISAは新しくなり、制度が拡充します。
口座開設期間が撤廃され、非課税保有期間が無期限となりました。投資可能額も、成長投資枠とつみたて投資枠を合わせて1,800万円までと大きく拡大されます。
2023年中にNISA口座を開設しておけば、2024年には新NISA口座が自動で開設されるので、面倒な手続きは不要です。
Q つみたてNISAや一般NISAを利用していた人はどうなるの?
つみたてNISAや一般NISAをを保有している場合、新NISA口座とは別に非課税投資枠が保有できます。しかし、買付できるのは2023年末までです。
つみたてNISAや一般NISAで保有している金融商品は、非課税期間が終了するまでは非課税で売却できます。一般NISAは5年間、つみたてNISAは20年間です。
Q NISA恒久化によって非課税上限はいくらになるの?
NISA恒久化によって、非課税上限はつみたて投資枠と成長投資枠を合わせて1,800万円となります。成長投資枠はその内の1,200万円までです。
年間では、つみたて投資枠が120万円、成長投資枠が240万円となっています。
Q NISAのメリット・デメリットを教えてください
NISAのメリット・デメリットのメリット、デメリットは以下の通りです。
| NISAのメリット | NISAのデメリット |
|---|---|
| 1. 売却した投資枠の再投資が可能 2. つみたて投資と個別株投資の併用が可能 3. 非課税期間満了時の手続きがなくなる 4.つみたて投資枠では毎月10万円まで可能 |
1. 商品が豊富なので判断が難しくなった 2. 短期的に収益を上げたい人には向いていない 3.元本割れの可能性がある |
詳しくは本記事の「新NISAのメリット・デメリット」の項目をご確認ください。
まとめ
これまでは口座開設に期限が定められており一時的な制度であったNISAが恒久化し、非課税保有期間が無くなったことでロールオーバーの心配がなくなり使いやすくなります。
口座開設期間が撤廃され、18歳以上であればいつでもNISA口座が開設可能です。また、非課税保有期間が無期限になるため、期間終了時のロールオーバー(移管)手続きも不要になります。新NISA口座と旧NISAは別の口座として管理されるため、金融商品を移管することはできません。
しかし新NISAとは別に非課税投資枠が保有できるのでNISA口座は早めに開設することがおすすめです。
恒久化されたことを機会にNISAを始めてみてはいかがでしょう。
\日本初1,000万口座突破!SBI証券の口座開設はこちらから/